同样是全球化肥版图上的两大主角,中国和俄罗斯支撑的却是两套完全不同的逻辑。产量数字摆到一起看,差距不小,但耐人寻味的是,差在哪儿,怎么差,一时半会儿说不清楚。
先把账面亮出来。国际肥料工业协会(IFA)按折纯口径统计,中国常年占全球化肥产量的三成以上,产量约5500万吨,稳坐头把交椅。
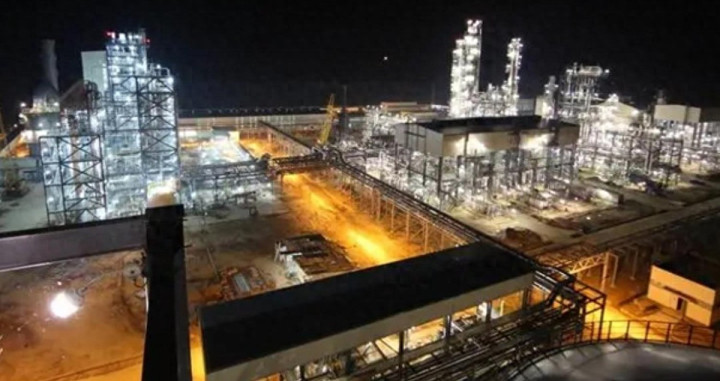
俄罗斯排在第二,折纯产量2700万吨左右,接近中国的一半。而俄罗斯自己按实物量口径公布——含水的、带杂的、按袋装重量算——数字能冲到6500万吨以上,看上去比中国还多。
这就是为啥网上老有人吵:中国到底是不是化肥老大。口径不一样,比出来当然乱。要看真本事,就得看氮、磷、钾这三样主料的净含量。
按这个算法,中国不仅是第一,而且是遥遥领先的第一。中国这份家业,来得并不轻松。
上一辈农村人还记得,六七十年代买袋尿素得托关系批条子,日本进口的化肥袋子甚至被裁成裤子穿。那种紧巴巴的日子,一直熬到九十年代中期才算翻篇。
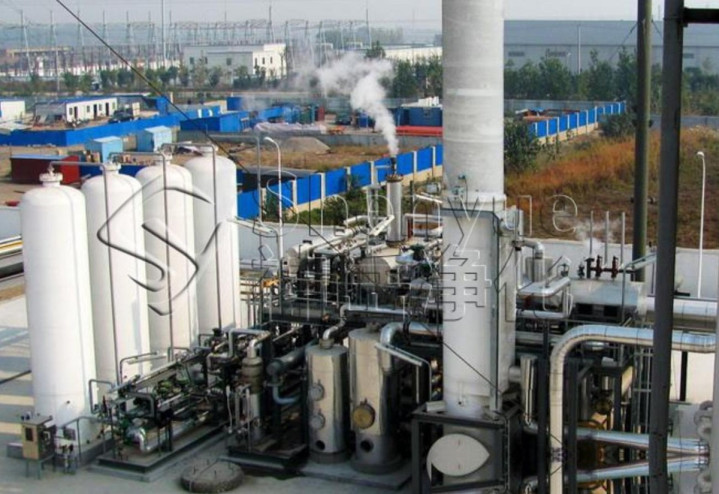
而真正让中国化肥产量冲到世界顶端的推手,是本土煤化工技术的成熟——用煤造合成氨、进而做尿素,绕开了对天然气的依赖。俄罗斯走的是另一条道。
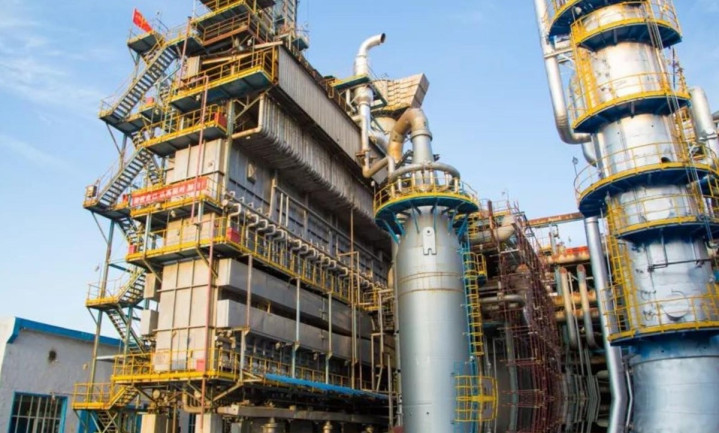
它压根不需要绕,天然气想烧多少烧多少,磷矿、钾盐还都是家门口的富矿。合成一吨氨要消耗近千立方米天然气,俄企的原料成本能比欧美同行低出一大截。
这也是为啥制裁再狠,俄罗斯化肥在国际市场依然砍不倒。出口是俄罗斯化肥真正的看家本事。全球每流通六吨化肥,就有一吨挂着俄罗斯的牌子。
买家名单里,印度、巴西是老熟客,非洲、东南亚也越来越依赖它。哪怕美国农业带的农场主,一边跟着华盛顿喊制裁,一边照旧从俄罗斯拉尿素和钾肥,账本上一分不差。
进入2026年,俄罗斯的这套出口机器开始出现裂缝。乌克兰的无人机今年密集袭击了俄境内多处炼油厂,据路透社报道,夏季高峰时俄罗斯汽油产能一度只能满足国内需求的六成多。
柴油紧张、货运价格上涨,直接传导到化肥物流——运一车尿素去港口,油钱先涨一截。化肥厂本身倒还在开着,但周边的能源、运输环境不比从前。
俄罗斯《消息报》今年多次提到,国内化肥价格年内累计上涨已经很明显,一些工厂虽在满负荷生产,出货节奏却被物流卡住。行业协会预估2026年出口总量会往4600万吨方向再走一步,但兑现难度比往年大。
中国这头则完全是另一种画风。农业农村部今年春耕通报里说得直白:化肥保供充足,主要品种价格同比稳中有降。
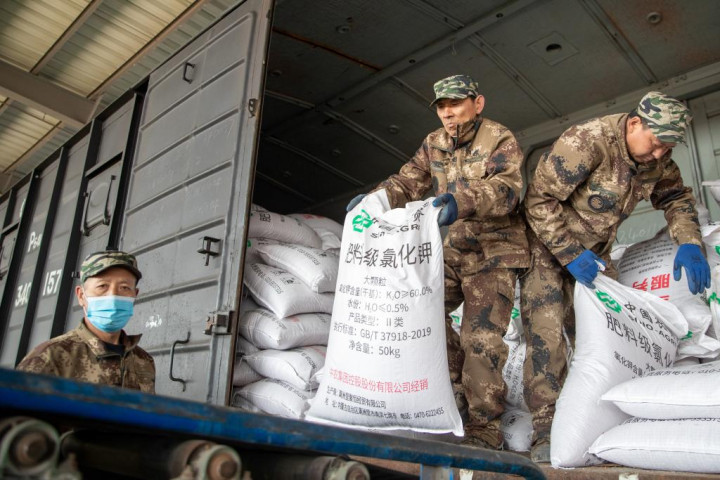
背后是几十套大化肥装置连轴转,加上一个覆盖到乡镇的经销网络。风吹不进来,浪打不进来。粮食的表现最诚实。
国家统计局公布2025年全国粮食总产量已经站上7.14万亿斤台阶,同比又增840万吨左右。八十年代那会儿粮食刚过3亿吨的坎,如今翻倍还有余,蔬菜和水果也稳居世界头名。
这背后,化肥的贡献率业内公认在四成到六成之间。但中国并非全无软肋。钾这一块,国内资源天生贫瘠。
青海察尔汗和新疆罗布泊两大盐湖撑起了自产的基本盘,可自给率长期就在六成上下晃悠。剩下的四成,得从加拿大、俄罗斯、白俄罗斯这几家进。
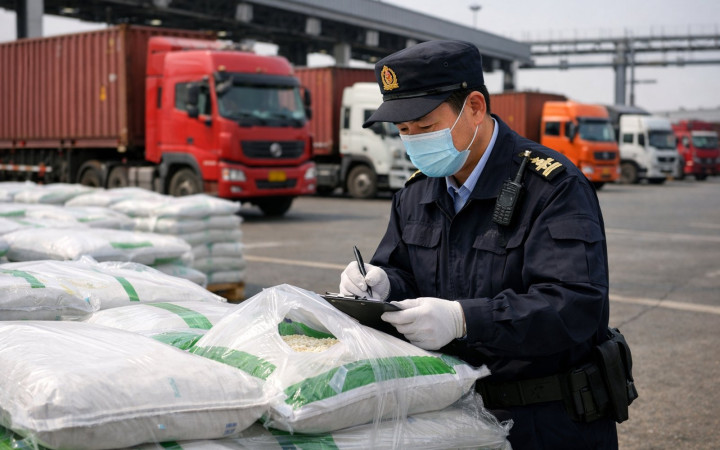
全球钾肥出口前三名一联手,中国的谈判空间就有限。也正是因为这个,2024年到2026年间中俄之间的化肥贸易没有减,反而在扩。
俄罗斯钾肥走陆路直接进新疆、内蒙口岸,运费比走海路划算得多。这是一种典型的互补关系——中国要它的钾,俄罗斯要中国这块稳定又大的市场。
再回过头看开头那个巴西农户的困扰。他等的那袋钾肥背后,是俄罗斯的资源、乌克兰的战火、海运的绕行、印度的抢单、中国的转口,一环扣一环。
化肥这门看似土里土气的生意,早已经和地缘、能源、粮食安全绑在一起。单看总产量,中国甩开俄罗斯一大截,这是硬邦邦的事实。
但看出口,看在国际粮食供应链上的话语权,俄罗斯又不是好惹的对手。一个把化肥变成了自家饭碗的保险绳,一个把化肥变成了地缘博弈的筹码。
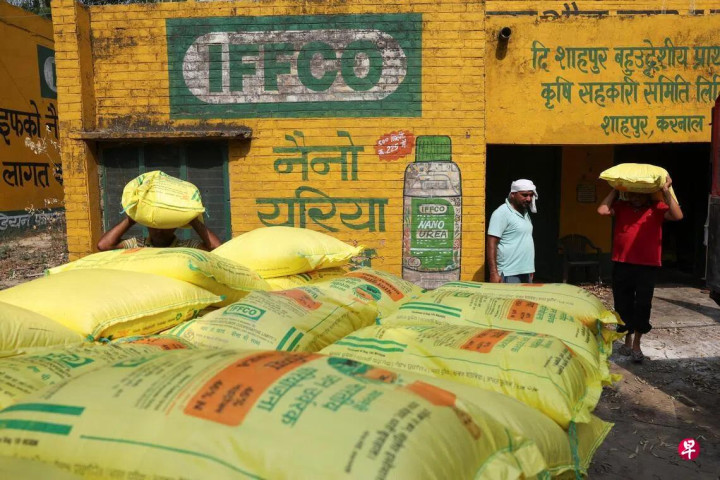
差距明显,方向却各走各的。对咱们普通人来说,这里面其实藏着一个朴素的道理:饭桌上的踏实,往往来自看不见的工业底盘。
粮价平稳、菜篮子丰盛,不是天上掉下来的。是几十年一步步啃出来的化工产业链,是山沟里的煤矿、青海的盐湖、连绵不断的铁路专线一起撑起来的。
凯丰配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯